風險與合規
穩定幣風險入門:錨定、發行方與操作意外
「穩定」是設計目標,不是自然定律。不靠炒作理解脫錨、發行方與轉帳失誤。
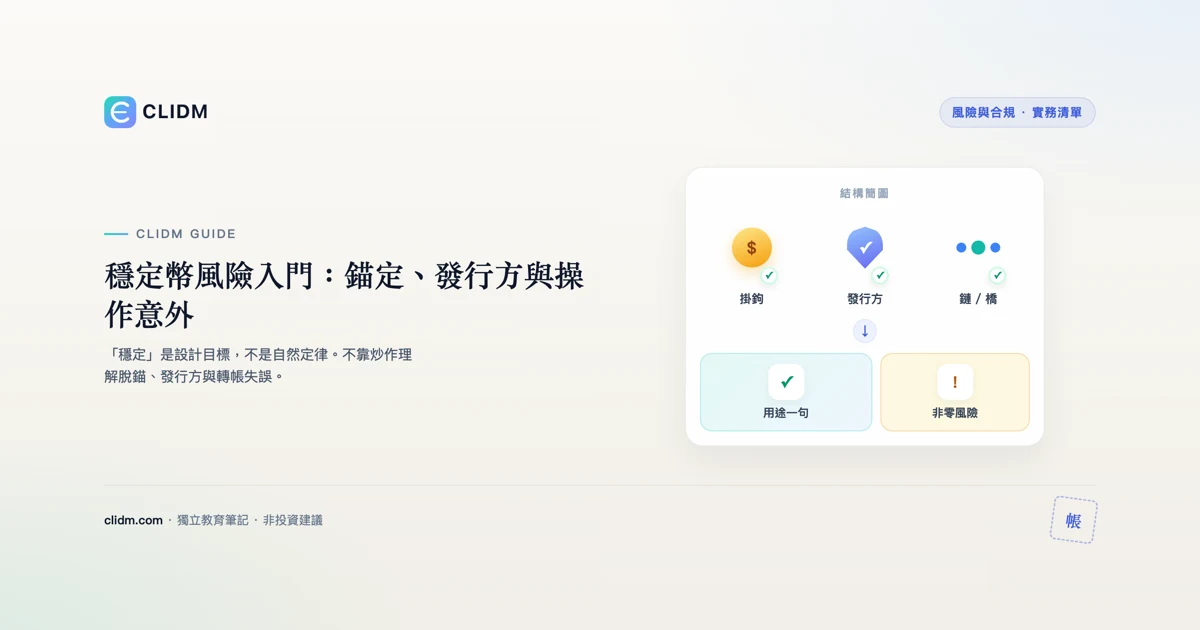
穩定幣風險入門:錨定、發行方與操作意外
穩定幣目標是追蹤某個參考(常是法幣單位)。它適合轉移價值與停放週轉金——但「穩定」是產品主張與市場結果,不是物理常數。
風險層 1:錨定與市場
壓力、流動性缺口或信心動搖時,價格可能偏離目標。偏離多遠、多久取決於設計、市場與贖回路徑。即使主流少見,放大週轉金時仍要把暫時脫錨當可能。
風險層 2:發行方與儲備
許多穩定幣依賴發行方、銀行合作、品質不一的證明/審計,以及合規凍結。讀一手文件勝過迷因。高階理解:靠什麼支撐、誰可能凍結地址(若適用)。
風險層 3:智能合約與鏈
離開單純託管餘額後,鏈上版本繼承合約與跨鏈橋風險。橋接「包裝資產」可能多一層失敗。持有前搞懂你拿的是哪個合約。
風險層 4:操作(新手真正常虧的地方)
- 轉錯網路
- memo/tag 失誤
- 「更快 USDT」的釣魚站
- 搞混名稱相近的代幣
- 沒有書面計畫就把改變人生的金額當「現金」停放
單位叫穩定,不代表操作風險比較假。
實用新手用途(有護欄)
- 學轉帳:小額測試
- 週轉金:對齊近期需求——不是「永遠全部」
- 減少換匯摩擦以便學習——不是無風險高收益承諾
避免:追來路不明平台的最高「穩定收益」。
放大前先問
- 未來 30 天持有這幣的目的是什麼?
- 我能用白話解釋發行方凍結/贖回基礎嗎?
- 這條充提路線測過嗎?
- 即使錨定維持,佔淨值多少仍太多?
- 我是否把方便誤當成安全?
分散的 caveat
五個 ticker 若依賴相似銀行與信心衝擊,可能不像試算表那麼分散。分散談的是不相關失敗模式——不是代碼數量。
收尾標準
穩定幣是工具。工具有失效模式。CLIDM 教你在把任何代碼當床墊之前,先能說出那些模式。
四層風險
錨定/市場、發行/儲備/凍結、合約鏈橋、操作失誤。加倉前問 30 天目的與淨值占比。
補充要點
行動前重述:官方網域是否書籤?2FA 備用碼是否離線可及?金額是否虧光也不影響生活?新路徑是否完成小額測試?任一否,就不要放大。把答案寫進私人日誌並標日期。